个股期权与期货同属于场内衍生品,但二者的交易规则存在本质区别,这是两类品种最基础的差异,也是投资者选择的核心前提。在交易标的上,个股期权的交易标的是对应个股的买卖权利,买方支付权利金后,获得在约定时间以约定价格买入或卖出标的个股的权利,而非标的本身;期货的交易标的是对应个股的标准化合约,交易双方约定在未来特定时间,以约定价格买卖标的资产,交易的核心是标的资产的远期合约。在合约到期处理规则上,期货合约到期后,未平仓的持仓必须按照规则完成交割,现金交割品种直接按照交割结算价完成资金划转,实物交割品种需完成标的资产的交收,个人投资者无法参与个股期货的实物交割,必须在到期前平仓;而个股期权的买方拥有完全的选择权,到期时可以根据标的价格与行权价的对比,选择行权获取收益,也可以选择放弃行权,最大亏损仅为已支付的权利金,无需承担交割义务,只有期权卖方需要承担履约责任。在涨跌停限制规则上,期货的涨跌停幅度是固定比例,根据标的资产的波动特性设定,每日价格波动被严格限制在涨跌停范围内;而个股期权的涨跌停幅度并非固定值,而是与标的个股的价格、期权的虚实值程度挂钩,涨跌停空间会随标的价格变动调整,通常远大于期货的涨跌停幅度。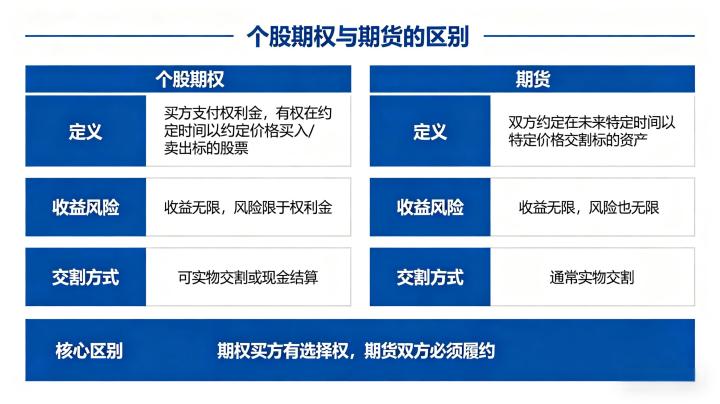
风险收益特征的差异,是个股期权与期货最核心的区别,直接决定了两类品种的风险等级与盈利逻辑,也是投资者适配自身风险承受能力的核心依据。期货的风险与收益呈现完全对称的特征,交易双方的盈利与亏损空间均无上限,标的资产价格上涨 1%,多头盈利 1%,空头亏损 1%,反之亦然,不存在盈利或亏损的上限,若持仓方向与价格走势相反,亏损可能持续扩大,甚至超过初始投入的本金,存在穿仓风险。而个股期权的风险收益呈现明显的非对称特征,对于期权买方而言,盈利空间理论上无上限,比如买入看涨期权后,标的个股价格持续上涨,买方的收益会随价格上涨持续增加,而亏损空间完全锁定,最大亏损仅为买入期权时支付的权利金,无论标的价格下跌多少,买方都无需追加资金,也不会产生额外亏损;对于期权卖方而言,收益空间完全锁定,最大收益仅为卖出期权时收取的权利金,而亏损空间理论上无上限,标的价格走势与卖出期权方向相反时,亏损会持续扩大,需要不断追加保证金,风险特征与期货类似。在保证金规则上,期货的买卖双方都必须缴纳足额保证金,且每日收盘后按照结算价进行无负债结算,若保证金不足,必须在规定时间内补足,否则会被强行平仓;而个股期权仅卖方需要缴纳保证金,且每日进行结算,买方无需缴纳保证金,也不存在追加保证金的风险,仅需在买入时一次性支付权利金即可。
个股期权与期货都具备杠杆属性,能够通过少量资金撬动大额标的交易,但二者的杠杆逻辑与资金使用效率存在显著差异,适配不同的资金规划需求。期货的杠杆来自保证金制度,杠杆比例相对固定,由合约的保证金比例决定,比如 10% 的保证金比例,对应 10 倍的交易杠杆,投资者只需支付合约价值 10% 的保证金,即可完成全额合约的交易,杠杆比例不会随价格变动发生大幅变化,资金占用规模相对可预测。而个股期权的杠杆来自权利金制度,杠杆比例具备极强的弹性,远高于期货的固定杠杆,期权买方通过支付少量权利金,即可撬动对应全额标的的价格波动,尤其是深度虚值期权,权利金成本极低,对应的杠杆比例可达几十倍甚至上百倍,能够以极小的资金成本博取标的大幅波动带来的高收益;但需要注意的是,期权的杠杆会随标的价格、剩余到期时间发生变化,临近到期的期权,时间价值快速衰减,杠杆比例也会出现剧烈波动,若到期时期权处于虚值状态,权利金会全部归零,投入的资金全部亏损。在资金占用层面,期货交易的保证金会随标的价格波动实时变动,价格反向波动时,保证金占用会持续增加,需要预留足额资金应对追加保证金需求,资金占用的不确定性较高;而个股期权买方的资金占用仅为买入时支付的权利金,后续不会产生任何额外的资金占用,无需预留追加保证金的资金,资金规划更为灵活,剩余资金可用于其他投资,提升整体资金使用效率。
基于交易规则、风险收益与资金效率的差异,个股期权与期货的适用场景与适配人群存在明确区分,投资者需根据自身的投资需求、风险承受能力与交易经验选择适配的品种。期货的核心适用场景是趋势交易与系统性风险对冲,因其风险收益对称、杠杆固定、流动性充足,非常适合投资者用于捕捉标的资产的趋势性行情,通过趋势交易获取价差收益;同时,期货是对冲系统性风险的核心工具,比如投资者持有一篮子股票,可通过卖出股指期货对冲大盘下跌带来的系统性亏损,锁定持仓收益,适配中长线趋势交易者、机构投资者的套期保值需求。在适配人群上,期货更适合具备一定衍生品交易经验、有较强的风险承受能力、能够精准判断标的趋势的投资者,同时需要有充足的时间盯盘,应对保证金变动与行情波动,新手投资者需经过系统学习后再参与。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/7631/