2026 年期货市场贴水结构的形成逻辑与全维度影响深度解析
期货贴水,也被称为反向市场,是期货市场中最基础的价格结构之一,其核心定义是期货合约的价格低于对应的现货市场价格,若针对不同到期月份的期货合约,远月合约价格低于近月合约价格的情况,也被称为远月贴水。与期货贴水相对的是期货升水,也就是期货价格高于现货价格、远月合约价格高于近月合约价格的正向市场结构,贴水与升水的核心衡量指标是基差,基差 = 现货价格 – 期货价格,当基差为正值时,就意味着期货价格低于现货价格,市场处于贴水状态。2026 年 4 月,国内豆粕市场就呈现出典型的期货贴水格局,截至 4 月 20 日,张家港地区豆粕现货价格为 2880 元 / 吨,豆粕主力 2609 期货合约结算价为 2956 元 / 吨,基差为 – 76 元 / 吨,现货价格低于期货价格呈现贴水,而近月合约价格高于远月合约,也形成了远月贴水的结构。
期货贴水的形成,本质上是市场供需关系、持仓成本与价格预期三大因素共同作用的结果,核心底层逻辑分为三大类。最核心的形成原因是现货市场的短期供需紧张,当现货市场出现供不应求的格局时,现货价格会出现快速上涨,而期货价格反映的是未来到期日的市场供需预期,市场认为当前的现货紧张格局在未来会得到缓解,因此期货价格的上涨幅度低于现货价格,形成期货贴水,这种情况在大宗商品的季节性需求旺季、现货库存处于历史低位时最为常见。第二类核心原因是市场对标的资产未来的价格走势存在悲观预期,投资者普遍认为未来标的资产的价格会出现下跌,因此远月期货合约的价格会显著低于近月合约与现货价格,形成全合约的贴水结构,贴水的幅度越大,意味着市场对未来价格的悲观预期越强烈。第三类原因是持仓成本的变化,期货的理论价格应该等于现货价格加上持仓成本,持仓成本包括仓储费、资金利息、保险费等,当持仓成本为负,也就是持有现货不仅没有成本,还能获得额外的收益时,期货价格就会低于现货价格,形成贴水,这种情况在现货市场出现逼仓行情、现货仓单极度稀缺时最为常见。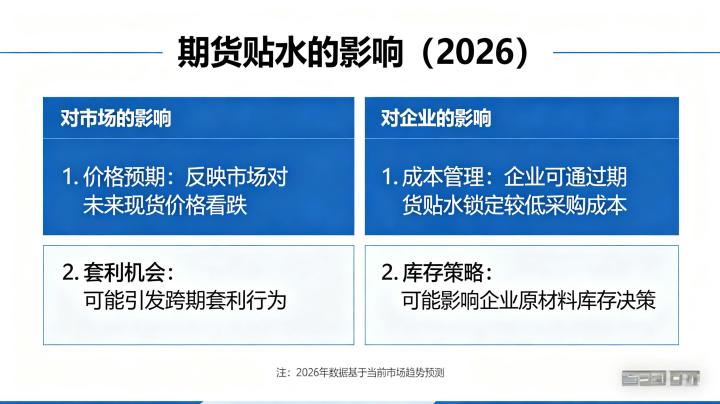
套期保值是实体企业利用期货市场对冲现货价格风险的核心工具,期货贴水结构的出现,会直接改变套期保值的盈亏结果、策略选择与对冲效果,对企业的套保操作产生全方位的影响。套期保值分为卖出套期保值与买入套期保值两大类,期货贴水对两类套保操作的影响完全不同。卖出套期保值,是指持有现货库存的企业,为了对冲未来现货价格下跌的风险,在期货市场卖出对应数量的期货合约,其套保的盈亏结果由基差的变化决定,核心公式为:套保最终盈亏 = 期货平仓盈亏 + 现货市场盈亏 = 期末基差 – 期初基差。在期货贴水的市场结构中,若套保期间基差走强,也就是现货价格的跌幅小于期货价格的跌幅,或者现货价格的涨幅大于期货价格的涨幅,卖出套期保值的企业不仅能完全对冲现货价格下跌的风险,还能获得额外的基差盈利;若基差走弱,卖出套期保值的企业则会出现一定的亏损,无法完全对冲现货价格的风险。
买入套期保值,是指未来需要采购现货的企业,为了对冲未来现货价格上涨的风险,在期货市场买入对应数量的期货合约,其套保盈亏同样由基差的变化决定,套保最终盈亏 = 期初基差 – 期末基差。在期货贴水的市场结构中,若套保期间基差走强,买入套期保值的企业会出现亏损,无法完全对冲现货价格上涨的风险;若基差走弱,买入套期保值的企业则能在对冲风险的同时,获得额外的基差盈利。除了直接影响套保盈亏外,期货贴水结构还会改变企业的套保策略选择,在期货贴水幅度较大的市场环境中,持有现货的企业进行卖出套期保值的性价比显著提升,因为基差走强的概率更高,套保获得额外盈利的可能性更大;而对于需要采购现货的企业,在期货大幅贴水的情况下,更适合选择分批买入现货、或者买入近月合约进行对冲,避免远月贴水带来的基差风险。
同时,期货贴水结构会带来显著的期现套利机会,当期货贴水幅度超过现货的持仓成本、运输成本与交割成本时,投资者可以进行反向期现套利,也就是在现货市场卖出持有的现货,同时在期货市场买入对应数量的期货合约,等待期货与现货价格回归、基差修复后平仓获利,或者持有至到期进行交割,获得无风险的套利收益,这种套利操作会反过来缩小期货贴水的幅度,推动基差回归合理水平。
期货贴水结构的出现,会直接改变期货市场的投机交易逻辑、策略选择与风险收益比,对不同类型的投机交易产生差异化的影响。对于单边趋势投机交易来说,期货贴水结构的不同类型,会传递出截然不同的价格信号,进而影响交易方向的选择。如果是短期现货供需紧张导致的近月合约贴水、远月合约升水的结构,意味着市场的短期供给紧张是阶段性的,长期供需格局保持平稳,这种情况下,期货价格大概率会跟随现货价格上涨,贴水幅度会逐步修复,适合进行逢低做多的单边交易;如果是全合约深贴水,近月与远月合约均大幅低于现货价格,且远月贴水幅度远大于近月,意味着市场对未来的价格走势存在强烈的悲观预期,这种情况下,期货价格大概率会延续下跌趋势,适合进行逢高做空的单边交易。
同时,期货贴水结构会带来显著的贴水修复交易机会,当期货贴水幅度远超历史合理区间,远超交割成本与持仓成本时,期货价格向现货价格回归的概率极高,投资者可以通过买入贴水的期货合约,等待基差修复后平仓获利,这种交易策略的胜率与盈亏比相对较高,是震荡行情中非常主流的投机策略。对于跨期套利交易来说,期货贴水的反向市场结构,是进行牛市套利的绝佳环境,牛市套利的核心操作是买入近月期货合约,同时卖出远月期货合约,在反向市场中,近月合约价格高于远月合约,若市场对现货的需求持续旺盛,近月合约的价格涨幅会远大于远月合约,或者跌幅远小于远月合约,牛市套利就能获得稳定的盈利,这也是反向市场中最主流的跨期套利策略。
需要特别注意的是,期货贴水结构也会给投机交易带来额外的风险,最核心的是流动性风险,远月贴水合约的成交量与持仓量通常远低于近月主力合约,流动性较差,投资者在交易时会面临较大的滑点风险,大额委托单很难及时成交,平仓难度也显著提升。其次是逼仓风险,在期货大幅贴水、现货市场库存极低、仓单稀缺的情况下,很容易出现多头逼仓行情,现货价格持续上涨,带动近月期货合约价格大幅拉升,贴水幅度快速收窄,做空的投资者会面临巨大的亏损风险,甚至出现强制平仓的情况。
期货贴水结构不仅会影响当前的交易操作,还会对标的资产价格的中长期走势产生显著的预示作用,是判断市场未来价格方向的重要领先指标。不同类型的期货贴水结构,对价格中长期走势的预示作用完全不同,需要结合基本面情况进行差异化分析。如果是短期现货供需紧张导致的近月贴水、远月升水的结构性贴水,意味着市场的核心矛盾是短期的现货短缺,长期的供需格局并未发生根本性改变,这种情况下,现货价格的上涨是阶段性的,期货价格的中长期走势不会出现趋势性的反转,待现货供需紧张格局缓解后,价格会逐步回归合理水平,不会改变中长期的运行趋势。
如果是全合约的深度贴水,远月合约贴水幅度持续扩大,意味着市场对标的资产未来的供需格局存在强烈的宽松预期,认为未来供给会持续增加,或者需求会持续萎缩,价格中长期将呈现下跌趋势,这种全合约深贴水的结构,往往是大宗商品熊市的典型特征,预示着价格中长期将持续承压,很难出现趋势性的上涨行情。反之,如果期货贴水幅度持续收窄,基差逐步回归合理水平,远月合约贴水幅度不断缩小,甚至转为升水结构,意味着市场对未来的悲观预期正在逐步修复,价格的下跌趋势大概率会迎来反转,是中长期价格见底的重要信号。
此外,期货贴水结构的变化,还会反过来影响现货市场的价格走势,当期货大幅贴水时,贸易商与实体企业会倾向于减少在期货市场的卖出套保操作,同时加快现货的销售节奏,避免未来现货价格下跌带来的亏损,现货市场的抛售压力增加,会进一步压制现货价格的上涨空间;而当期货贴水幅度持续收窄、基差修复时,企业的套保意愿会逐步回升,现货销售节奏放缓,对现货价格形成支撑,形成期货与现货价格的正向反馈。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/7560/