从底层属性到实操规则,全面拆解两者的核心差异、关联与适配人群
债券和期货的核心底层定义与本质属性差异
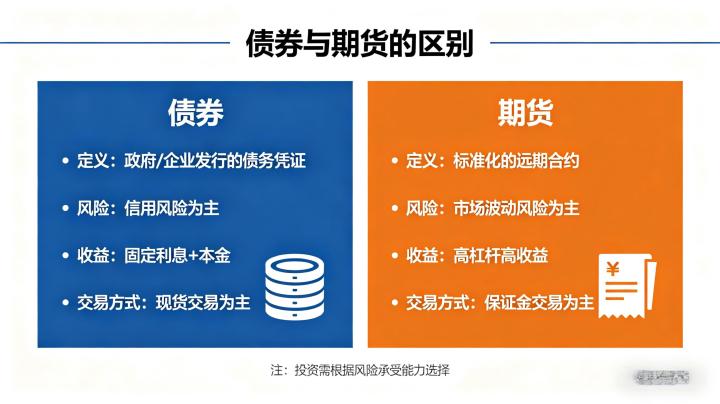
债券和期货的核心区别,源于两者完全不同的本质属性,这是所有差异的底层根源。债券是政府、金融机构、工商企业等主体,为筹集资金向投资者发行的,承诺按照约定利率支付利息,并按约定条件偿还本金的债权债务凭证,其本质是固定收益类基础资产,代表着投资者对债券发行主体的债权。债券的核心价值,在于发行主体的还本付息承诺,只要发行主体不发生违约,投资者持有至到期,就可以获得稳定的利息收益和本金偿还,是资本市场中最基础的固定收益类资产,也是整个金融市场的定价基石。
期货,全称是期货合约,是由期货交易所统一制定的、规定在将来某一特定的时间和地点,交割一定数量和质量标的物的标准化合约,其本质是金融衍生品,而非基础资产本身。期货合约的标的物,可以是大宗商品,比如原油、铜、玉米,也可以是金融资产,比如国债、股票指数、汇率,期货交易的核心,不是买卖标的物本身,而是买卖标准化合约,博取标的物未来价格波动的差价收益。期货本身不具备内生价值,其价值完全依附于标的物的价格变化,是从基础资产衍生出来的金融工具,这与具备独立债权价值的债券,有着本质的区别。
简单来说,债券是实实在在的债权资产,是资本市场的底层基础资产;而期货是依附于基础资产的衍生品工具,两者的本质属性完全不同,这也决定了两者在交易规则、风险收益、参与主体、投资目的上的全方位差异。
交易规则与交易模式的核心差异
交易标的与交易场所的差异,是两者最直观的区别。债券的交易标的是债券本身,每一只债券都有对应的发行主体、票面利率、到期期限,是独立的债权资产。债券的交易场所主要分为两大市场,一是银行间债券市场,这是国内债券市场的核心,交易量占全市场的 90% 以上,参与者主要是银行、保险、基金、券商等机构投资者,个人投资者无法直接参与;二是证券交易所市场,包括上交所和深交所,个人投资者可以参与,但可交易的债券品种有限,且交易门槛较高,流动性相对较差。
期货的交易标的是标准化的期货合约,所有合约的条款,包括标的物数量、质量等级、交割时间、交割地点,都是由交易所统一制定的,唯一的变量是价格。期货的交易场所是国内五大期货交易所,分别是上海期货交易所、郑州商品交易所、大连商品交易所、中国金融期货交易所、上海国际能源交易中心,所有交易都在交易所场内通过集中竞价完成,交易规则完全统一,个人投资者和机构投资者都可以平等参与,交易门槛极低,多数品种一手合约的保证金仅需几千元,普通个人投资者可以轻松参与。
交易制度的差异,是两者最核心的实操区别。债券交易实行全额交易制度,投资者买入债券,需要支付 100% 的全额资金,比如买入 100 万元的国债,需要支付 100 万元的全额资金,无法使用杠杆。只有符合条件的合格机构投资者,可以通过质押式回购的方式加杠杆,且杠杆比例受到严格的监管限制,整体杠杆水平极低。而期货交易实行保证金交易制度,也就是杠杆交易制度,投资者只需要支付合约价值 5%-10% 的保证金,就可以交易 100% 的合约价值,自带 5-20 倍的杠杆效应,杠杆比例远高于债券,资金利用率极高,同时也放大了交易的风险和收益。
交易时间与结算制度的差异,也有着显著的区别。债券的交易时间与 A 股股票市场完全一致,为工作日的 9:30-11:30、13:00-15:00,实行 T+0 交易制度,当日买入的债券当日可以卖出,结算制度为 T+1 结算,交易完成后的次一个工作日完成资金和债券的交割。投资者持有债券期间,每天都可以获得按票面利率计算的应计利息,持有时间越长,获得的利息收益越多。而期货的交易时间分为日盘和夜盘,日盘交易时间与债券市场基本一致,多数品种还有夜盘交易时间,从 21:00 开盘,最晚可交易至次日凌晨 2:30,交易时间远长于债券。期货同样实行 T+0 交易制度,当日可以无限次买卖,结算制度为每日无负债结算制度,每天收盘后,交易所会根据当日结算价,核算投资者持仓的盈亏,并完成资金的实际划转,盈利直接划入投资者账户,亏损直接从账户中扣除。投资者持有期货合约,不会获得任何利息收益,反而需要承担保证金占用的资金机会成本,持有时间越长,机会成本越高。
到期规则的差异,也有着本质的不同。债券有明确的到期日,到期后发行主体会按照面值偿还本金,投资者可以选择持有债券至到期,获得稳定的本金和利息收益,也可以选择在到期前通过二级市场卖出债券,交易周期非常灵活,长期持有和短期交易都可以。而期货合约有明确的最后交易日和交割月,个人投资者不能参与期货的实物交割,必须在最后交易日前平仓了结持仓,否则会被交易所或期货公司强制平仓,期货合约无法长期持有,到期必须了结,这与可以持有至到期的债券,有着显著的区别。
风险收益特征的核心差异
收益特征的差异,是两者最核心的区别之一。债券是典型的固定收益类资产,其核心收益来自于固定的票面利息,收益的确定性极高。只要债券的发行主体不发生违约,投资者持有债券至到期,就可以获得约定的全部利息和本金,收益完全确定,不会受市场价格波动的影响。即使投资者选择在二级市场交易债券,其价格波动幅度也极小,主流利率债的年化价格波动幅度通常在 5% 以内,高等级信用债的波动幅度也远低于权益类资产,整体收益的稳定性极强。
期货没有任何固定收益,其收益完全来自于标的物价格波动的差价,收益的不确定性极强,没有上限也没有下限。如果投资者对价格走势的判断正确,可以通过杠杆效应,在短时间内获得极高的收益,盈利空间没有上限;但如果判断错误,杠杆效应会大幅放大亏损,不仅会亏掉全部的保证金,甚至可能出现穿仓,也就是亏损超过初始本金,需要额外补足资金,这是债券投资绝对不会出现的情况。主流期货品种的年化价格波动幅度通常在 20%-60% 之间,叠加杠杆效应后,盈亏波动会被放大 5-20 倍,收益的不确定性远高于债券。
风险特征的差异,两者有着天壤之别。债券的核心风险分为两大类,一是信用风险,也就是发行主体违约,无法按时还本付息的风险,其中国债由国家信用背书,信用风险几乎为零,被称为无风险资产,高等级金融债、央企发行的信用债,信用风险也极低,只有低等级的中小微企业债,才存在较高的信用风险;二是利率风险,也就是市场利率上升,导致债券价格下跌的风险,这一风险可以通过持有债券至到期完全化解,只要持有至到期,就可以获得全部的本金和利息,不会产生实际亏损。整体来看,债券是典型的低风险投资品种,适合绝大多数投资者。
期货的核心风险是价格波动风险和杠杆风险,期货自带高杠杆,标的物价格的小幅波动,会被杠杆大幅放大,即使是 1% 的价格反向波动,对应 10 倍杠杆,就会产生 10% 的保证金亏损,很容易出现大幅亏损,甚至爆仓。同时,期货还面临着流动性风险、交割风险、政策风险等多重风险,整体属于高风险投资品种,风险等级远高于债券,只适合风险承受能力强、具备专业交易能力的投资者。
持有成本的差异,也有着显著的区别。投资者持有债券,每天都可以获得固定的应计利息,持有时间越长,获得的利息收益越多,持有成本为负;而投资者持有期货合约,没有任何利息收益,还需要承担保证金占用的资金机会成本,对于远月合约,还需要承担展期的价差成本,持有时间越长,持有成本越高,这也是两者的核心差异之一。
市场参与主体与投资目的的差异
债券市场的参与主体,以机构投资者为绝对核心,个人投资者的参与度极低。国内债券市场中,商业银行是最大的持有主体,债券持仓占比超过 60%,其次是保险机构、基金公司、证券公司等机构投资者,这些机构是债券市场的绝对主导者。个人投资者无法参与银行间债券市场,交易所市场的债券交易门槛较高,流动性较差,因此个人投资者参与债券投资,主要是通过国债逆回购、债券型基金、银行理财等间接方式,直接参与债券交易的个人投资者占比极低。
投资者参与债券投资的核心目的,是获得稳定的固定收益,实现资产的保值增值,对冲权益市场的波动风险。债券是资产配置中的核心底仓资产,能够为投资组合提供稳定的现金流收益,降低组合的整体波动,适合风险承受能力低、追求稳定收益的投资者,无论是个人还是机构,债券都是资产配置中不可或缺的低风险底仓。
期货市场的参与主体,涵盖了产业链实体企业、机构投资者和大量的个人投资者,个人投资者的交易占比极高。期货市场的参与主体分为四大类,一是大宗商品产业链的实体企业,包括上游生产企业、中游贸易商、下游加工企业,这类主体参与期货交易的核心目的,是套期保值,对冲现货市场的价格波动风险,锁定生产经营利润;二是机构投资者,包括期货公司资管、私募基金、证券公司等,这类主体参与期货交易,主要是进行投机交易、套利交易,以及对冲股票、债券组合的系统性风险;三是个人投资者,占市场交易总量的比例极高,参与期货交易的核心目的,是投机交易,通过预判标的物价格的涨跌,低买高卖赚取差价收益,追求高风险高回报。
期货市场的投资目的高度分化,实体企业用其做风险管理,机构和个人投资者用其做投机、套利和资产配置对冲,整体来看,期货是高风险高收益的投资工具,只适合风险承受能力高、具备专业能力的投资者,这与面向全市场投资者的债券,有着显著的区别。
债券和期货的核心关联与相互作用
虽然债券和期货有着本质的区别,但两者之间也存在着紧密的关联,最核心的关联就是国债期货。国债期货是中国金融期货交易所上市的期货品种,包括 2 年期、5 年期、10 年期国债期货,其标的物就是国债,是以债券为基础资产的金融期货,直接连接了债券市场和期货市场。机构投资者可以通过国债期货,精准对冲债券组合的利率风险,比如持有大量国债的银行、保险机构,担心市场利率上升导致债券价格下跌,可以通过卖出国债期货,用期货市场的盈利,覆盖债券现货的价格下跌亏损,这是当前债券市场最核心的利率风险管理工具,也是债券和期货最直接的关联。
其次,宏观货币政策的变化,会同时影响债券市场和期货市场,两者的走势受同一宏观因素驱动,存在显著的联动性。当央行实行宽松的货币政策,下调利率、释放流动性时,市场利率下降,债券价格会直接上涨,同时市场流动性充裕,也会推升大宗商品期货的价格;当央行实行紧缩的货币政策,上调利率、收紧流动性时,市场利率上升,债券价格会下跌,同时流动性收紧也会压制大宗商品期货的价格,两者受宏观货币政策的影响高度相关。
此外,在资产配置中,债券和期货有着极强的互补作用。在经典的资产配置模型中,债券是低风险的底仓资产,为组合提供稳定的现金流和收益安全垫;期货可以作为高风险的进攻型资产,把握大宗商品的趋势行情,增厚组合收益,同时股指期货、国债期货还可以对冲股票、债券组合的系统性风险,两者搭配使用,可以有效优化资产组合的风险收益比,提升组合的抗风险能力,是机构资产配置中不可或缺的两大组成部分。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/7424/