甲醇 1909 期货合约整体走势复盘
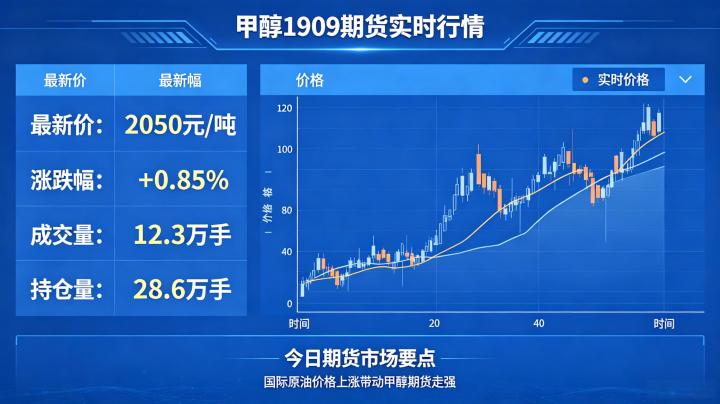
甲醇 1909 期货合约是郑州商品交易所上市的经典甲醇主力合约,合约代码 MA1909,交割月份为 2019 年 9 月,是甲醇期货历史上波动幅度较大、市场关注度极高的合约之一,完整覆盖了 2018 年下半年至 2019 年 9 月的甲醇市场周期,走出了一轮 “大幅下跌 – 底部震荡 – 快速拉升 – 高位回落” 的完整趋势行情,成为甲醇期货投资者学习历史行情的核心案例。
从完整走势来看,甲醇 1909 合约的行情可以清晰划分为四个核心阶段。第一阶段是 2018 年 8 月至 2019 年 1 月的大幅下跌阶段,合约价格从 3500 元 / 吨的历史高位一路暴跌,最低下探至 2250 元 / 吨,短短 5 个月时间跌幅超过 35%,创下当时甲醇期货的最大跌幅纪录,主要受上游煤炭价格下跌、下游需求疲软、进口大幅增加等多重利空因素叠加影响。第二阶段是 2019 年 2 月至 4 月的底部震荡阶段,合约价格围绕 2300-2500 元 / 吨区间窄幅震荡,市场多空博弈激烈,成交量维持低位,资金观望情绪浓厚,等待新的驱动因素出现。
第三阶段是 2019 年 5 月至 8 月的快速拉升阶段,这也是该合约最具代表性的行情,合约价格从 2400 元 / 吨附近启动,一路震荡上行,最高上涨至 2888 元 / 吨,3 个月时间涨幅超过 20%,成为同期化工期货中表现最强的品种之一,上涨过程中成交量持续放大,持仓量稳步提升,多头资金主导市场。第四阶段是 2019 年 8 月下旬至交割日的高位回落阶段,随着交割日临近,期货价格向现货价格回归,叠加下游需求不及预期,合约价格从高位快速回落,最终交割结算价定格在 2560 元 / 吨,完成了完整的行情周期。
甲醇 1909 期货行情的核心驱动因素
甲醇 1909 合约的行情波动,本质是供需格局、成本端、政策端三大核心因素共同作用的结果,其中供需格局的变化是驱动行情的根本力量。供给端的大幅收缩,是 2019 年 5 月至 8 月行情快速拉升的核心原因。2019 年上半年,国内甲醇装置集中进入检修周期,西北、华东、华北地区多套大型甲醇装置陆续停车检修,涉及产能超 1000 万吨 / 年,全国甲醇装置整体开工率从 75% 回落至 62%,创下近三年的新低,国内甲醇现货供给明显收缩。同时,进口端也出现收缩,伊朗、东南亚地区的甲醇装置检修增加,国际甲醇价格上涨,进口成本提升,导致国内甲醇进口量同比减少 15%,进一步加剧了供给端的紧张局面。
成本端的支撑是行情上涨的重要基础。2019 年二季度,国内动力煤价格触底反弹,北方港口 5500 大卡动力煤价格从 580 元 / 吨上涨至 650 元 / 吨,煤价的上涨直接推高了西北煤制甲醇的生产成本,从 2100 元 / 吨上涨至 2300 元 / 吨,生产企业利润微薄,挺价意愿强烈,从成本端为甲醇价格提供了坚实的底部支撑,价格下跌空间被彻底封死。
需求端的阶段性回暖是行情的助推因素。2019 年二季度,国内 MTO(甲醇制烯烃)装置开工率回升至 80% 以上,浙江、江苏的多套大型 MTO 装置满负荷运行,对甲醇的刚需采购持续增加;同时,传统下游甲醛、二甲醚等行业进入消费旺季,开工率稳步提升,采购需求有所回暖,供需缺口逐步扩大,推动甲醇价格持续上行。此外,环保政策的收紧也对行情产生了一定影响,部分地区的甲醇生产企业因环保问题限产,进一步收缩了供给。
甲醇 1909 期货的期现联动与交割情况
甲醇 1909 合约的行情走势始终与现货市场保持高度联动,期现套利机制贯穿整个行情周期,完美体现了期货价格围绕现货价格波动、最终向现货回归的核心逻辑。在下跌阶段,期货价格跌幅大于现货价格,出现大幅贴水,贸易商通过做多期货、卖出现货的方式进行套利,推动期现价格逐步回归;在上涨阶段,期货价格涨幅大于现货价格,出现小幅升水,生产企业通过做空期货、注册仓单的方式进行套利,压制期货价格的过度上涨,确保期现基差始终维持在合理区间。
在交割前的回归阶段,随着交割日临近,投机资金逐步离场,持仓量持续下降,期货价格快速向现货价格靠拢。2019 年 8 月下旬,华东港口甲醇现货价格维持在 2550 元 / 吨左右,期货价格从 2888 元 / 吨的高位快速回落,最终交割结算价与现货价格基本一致,期现基差收敛至 10 元 / 吨以内,完成了完美的期现回归。从交割情况来看,甲醇 1909 合约最终交割量超过 12 万吨,是当时甲醇期货历史上交割量最大的合约之一,交割流程平稳顺畅,没有出现交割违约、质量纠纷等问题,参与交割的主体以甲醇生产企业、贸易商和下游化工企业为主,验证了甲醇期货交割体系的有效性,也体现了甲醇期货服务实体经济的核心功能。
甲醇 1909 期货行情的历史经验与投资启示
甲醇 1909 合约的完整行情,为甲醇期货投资者留下了宝贵的历史经验与投资启示。第一,供需格局是甲醇期货价格波动的核心驱动,装置检修是短期行情的重要催化剂。甲醇价格的长期趋势由供需格局决定,而国内甲醇装置的集中检修,会在短期内大幅改变供给格局,引发价格的快速波动,投资者在交易中必须高度关注装置检修的时间、规模和影响范围,提前布局交易机会。
第二,成本端是甲醇价格的重要底部支撑,煤制甲醇的生产成本决定了价格的下跌底线。当甲醇价格接近生产成本时,生产企业会出现亏损,进而主动减产,推动价格回升,投资者可以将生产成本作为重要的底部参考指标,避免在低位盲目做空。第三,要高度重视交割月的期现回归风险,临近交割月,期货价格必然向现货价格回归,无论前期涨幅多大,最终都会回归到现货价格附近,投资者必须在交割月前及时平仓或移仓,避免因期现回归导致盈利回吐。
第四,要做好风险控制,甲醇期货价格波动剧烈,叠加杠杆效应,风险较高,投资者必须严格控制仓位,设置止损,绝对不能重仓交易、逆势扛单。同时,要避免追涨杀跌,在行情快速上涨时不要盲目追高,在行情大幅下跌时不要盲目抄底,等待明确的信号出现后再入场交易,才能在甲醇期货市场中长期存活。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/7692/