期货是实物吗 2026 年合约本质、交割规则与实物属性该如何正确全面理解?

期货合约的核心本质与实物的根本区别

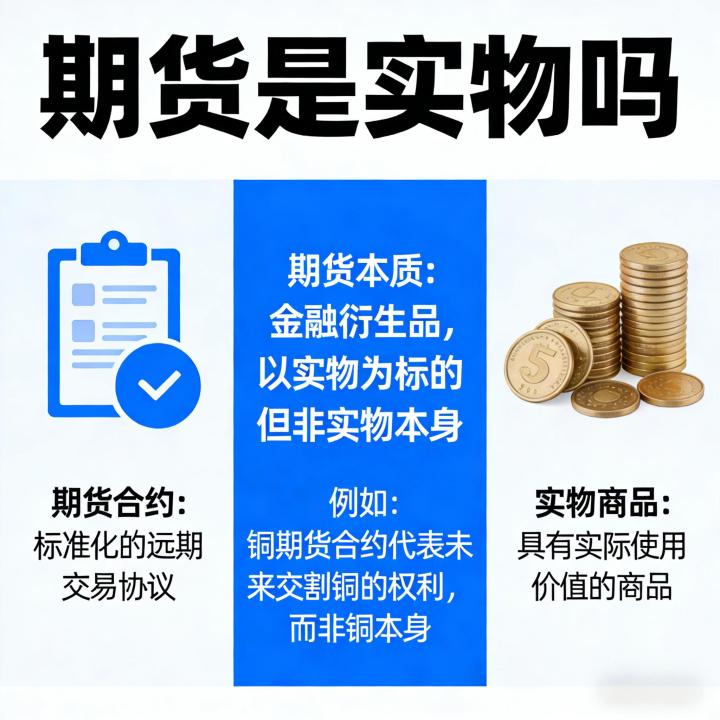
期货从本质上来说,并不是实物本身,而是以特定实物商品或金融资产为标的的标准化远期交易合约,这是理解这个问题的核心前提。我们日常交易的期货合约,是由期货交易所统一制定的、规定在未来某一特定的时间和地点,交割一定数量和质量标的资产的标准化合约,交易的核心是合约的买卖,而非实物商品的直接转手。这和现货交易有着本质的区别,现货交易的核心是实物商品的所有权转移,一手交钱一手交货,交易完成后商品的支配权完全转移给买方;而期货交易中,绝大多数投资者买卖合约的目的,是通过价格波动赚取价差收益,而非获得标的实物,合约的买卖仅代表对标的资产未来价格走势的判断,并不直接对应实物的所有权转移。打个通俗的比方,期货合约就像是一张标准化的 “提货单”,你可以买卖这张提货单赚取差价,而不必真的去提取对应的货物,提货单本身不等于货物,这就是期货与实物最核心的区别。期货是实物吗 2026 年合约本质、交割规则与实物属性该如何正确全面理解?
期货市场的交割规则与实物交割的适用场景

虽然期货本身不是实物,但它与实物资产有着强绑定关系,实物交割是期货合约履约的最终形式之一,也是期货价格能够锚定现货价格的核心制度保障。交割制度规定,当期货合约到期时,持有未平仓合约的交易双方,需要按照合约约定完成标的资产的交割,卖方交付符合标准的实物商品,买方支付对应货款,完成实物所有权的转移。但在国内期货市场的实际运行中,实物交割的占比极低,全市场每年的交割量占总成交量的比例通常不足 1%,绝大多数合约都会在到期前通过对冲平仓的方式了结交易,不会进入交割环节。这是因为期货市场的核心功能是价格发现与风险管理,而非实物商品的流通,产业企业会通过交割环节完成套期保值的闭环,或调节现货库存,而普通个人投资者大多不会参与实物交割,甚至在多数品种中,个人投资者根本无法进入交割月,更无法完成实物交割流程。

不同期货品种的交割方式与实物关联度差异

不同类型的期货品种,与实物的关联程度、交割方式有着显著的差异,不能一概而论。商品期货板块,包括农产品、有色金属、黑色建材、能源化工等品种,其标的都是实实在在的实物商品,合约规则中明确了实物交割的标准、品级、交割仓库、交割流程,这类期货的价格始终围绕现货实物的供需基本面波动,期现价格会随着交割日的临近逐步收敛,即便绝大多数交易不涉及实物,其定价的底层锚依然是实物商品的现货价格。而金融期货板块,包括股指期货、国债期货等品种,其标的是股票指数、国债这类金融资产,本身就不存在实物商品,其交割方式均为现金交割,合约到期时,按照交割结算价计算盈亏,通过资金划转完成履约,完全不涉及任何实物的交付。除此之外,部分商品期货品种也会采用现金交割的方式,比如部分生鲜品种、指数类商品期货,这类期货与实物的关联度更低,交易的核心完全是价格波动的价差博弈。

个人投资者参与期货交易与实物交割的边界

对于绝大多数个人投资者而言,参与期货交易几乎不会接触到实物交割,甚至需要明确个人投资者在交割环节的规则边界。国内期货交易所对个人投资者参与实物交割有着严格的限制,绝大多数商品期货品种,都不允许个人投资者持仓进入交割月,在合约进入交割月前,交易所会要求个人投资者对持仓进行平仓,若未按时平仓,交易所会对其持仓进行强制平仓,个人投资者根本没有机会参与实物交割。即便是少数允许个人投资者进入交割月的品种,也对持仓手数、交割资质有着极高的要求,个人投资者想要完成实物交割,需要具备对应的增值税开票资质、仓储物流能力,还要满足交割单位的整数倍要求,门槛极高,几乎没有可操作性。这也意味着,个人投资者参与期货交易,本质上就是合约的价差交易,完全不需要担心 “买了期货会收到一堆实物” 的问题,期货交易的核心是价格判断与风险控制,而非实物商品的买卖。

主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/7129/

(0)
adminadmin
怎么投资原油期货 2026 年个人投资者合规参与路径与核心交易策略有哪些?
上一篇 2026年3月13日 上午10:23
期货持仓计算 2026 年持仓量统计、盈亏核算与保证金计算该如何精准操作?
下一篇 2026年3月14日 上午9:39

相关推荐

  • 个人贵金属期货交易全指南:从入门到风控,避开这些坑

    在全球地缘局势动荡、流动性宽松与通胀预期交织的市场环境下,贵金属期货凭借其避险属性与收益弹性,成为不少个人投资者资产配置的重要选择。但不同于实物贵金属的稳健,贵金属期货自带杠杆属性,高收益背后暗藏高风险。本文将从基础认知、市场现状、交易规则、实操策略到避坑指南,为个人投资者梳理完整交易逻辑,助力理性参与市场。 一、个人贵金属期货核心认知:是什么与为什么参与 …

    2026年1月21日
    00
  • 锰硅期货和什么关联 2026 年核心联动品种与产业链影响逻辑是什么?

    铁合金期货定价体系与 2026 年市场联动核心要点全解析 锰硅期货作为黑色产业链的核心铁合金品种,其价格走势始终与上下游品种、产业链供需格局及宏观政策深度绑定,2026 年国内粗钢生产格局优化、能耗双控政策常态化背景下,锰硅期货的关联逻辑也出现了新的边际变化。对于期货投资者与锰硅产业链企业而言,全面厘清锰硅期货的核心关联品种、产业链传导路径与影响逻辑,是判断…

    2026年3月2日
    00
  • 玉米期货持仓 2026年如何解读持仓数据及把握交易机会?

    2026年,玉米期货作为国内农产品期货市场的核心品种,交易活跃度持续提升,持仓量作为反映市场资金流向、多空力量对比的核心指标,成为投资者研判玉米期货价格走势、把握交易机会的重要依据。玉米期货持仓,是指投资者持有的玉米期货合约数量,分为多单持仓(看涨)和空单持仓(看跌),持仓数据的变化,能够直观反映市场资金的参与度、多空力量的博弈情况,进而预判价格走势。但很多…

    2026年2月28日
    00
  • 2026甲醇期货价格走势怎么看?供需格局+成本联动+预判指南

    甲醇期货作为郑商所核心能化品种,2026年受煤炭成本支撑、下游需求复苏、产能投放节奏等因素影响,行情呈现“成本托底、供需博弈、区间震荡”的特征。国内甲醇产能以煤制为主(占比78%),成本端与煤炭价格强联动,同时下游需求覆盖甲醛、MTBE、二甲醚等多个领域,需求端复苏节奏直接决定价格弹性。2026年甲醇期货预计核心波动区间2600-3200元/吨,不少投资者因…

    2026年2月2日
    00
  • 国债期货与利率的关系2026年如何解读?核心逻辑及联动规律详解

    国债期货与利率的关系是2026年金融期货投资者关注的核心,两者联动紧密、相互影响,掌握其规律是规避风险、提升胜率的关键。2026年,全球经济复苏不均衡、美联储政策调整、国内利率市场化推进,导致利率波动加剧,不少投资者因认知偏差、不懂联动规律,出现决策失误。本文精简解读两者核心关系、联动机制、影响因素及实操参考,帮助投资者精准把握规律。 国债期货与利率的核心关…

    2026年2月11日
    00

发表回复

您的邮箱地址不会被公开。 必填项已用 * 标注

联系我们

400-800-8888

在线咨询: QQ交谈

邮件:admin@example.com

工作时间:周一至周五,9:30-18:30,节假日休息

关注微信