在大宗商品市场中,期货价格与现货价格是两个核心定价指标,二者既相互独立,又紧密关联。2026年,随着大宗商品市场波动加剧,期货价格与现货价格的偏离现象时有发生,很多市场参与者对二者的关系存在困惑,不清楚如何通过期现价格联动判断市场趋势、制定经营及投资策略。本文将结合2026年市场实际情况,详细解析期货价格与现货价格的核心关系、联动逻辑及影响因素,帮助市场参与者正确理解期现价格,提升决策科学性。
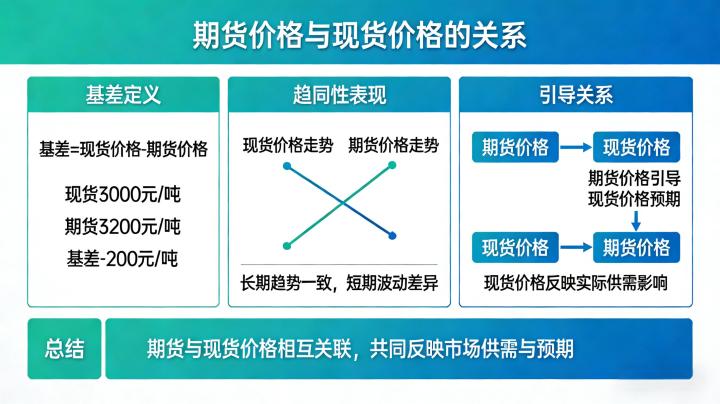
期货价格与现货价格的核心关系,本质上是“现货为基、期货为引”的辩证统一关系。现货价格是期货价格的基础,期货价格是现货价格的远期预期,二者通过市场机制形成紧密联动,共同构成大宗商品市场的定价体系。具体而言,现货市场是商品即时交割的场所,反映当前供需关系,其价格由当期商品的供给与需求直接决定;期货市场则通过标准化合约对未来某一时点的商品价格进行定价,具有价格发现与风险管理功能,其价格反映市场对未来供需格局的预期。
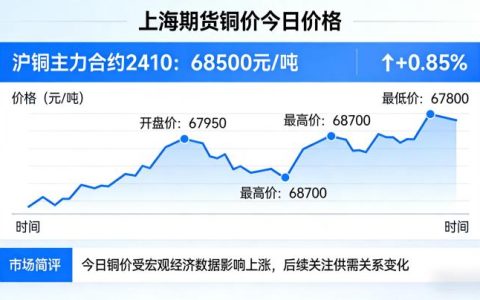
2026年以来,无论是沪铜、玻璃等工业品期货,还是美国原糖等农产品期货,期现价格均呈现出明显的联动特征。例如,2026年2月6日沪铜期货主力合约下跌2.34%,现货市场同步下跌,期现价差维持在合理区间;1月下旬玻璃期货价格强势上涨,现货价格也随之小幅回升,体现出二者的联动性。但同时,2026年2月5日鸡蛋期货主力合约报价2891元/500kg,现货价格3770元/500kg,现货升水879元/500kg,出现明显的期现偏离,这也反映出期现价格的联动并非绝对同步,会受到多种因素影响。
期货价格与现货价格的核心联动逻辑
期货价格与现货价格的联动,主要通过套利机制、价格发现机制及供需传导机制实现,三者相互作用,确保期现价格维持在合理区间。
套利机制是期现联动的核心纽带。根据持有成本理论,期货价格应等于现货价格加上持有现货至交割日的成本,包括仓储费、资金利息、保险费等。若期货价格显著高于持有成本,套利者会买入现货并卖出期货合约,通过交割获利,推动期货价格回落、现货价格上涨,缩小期现价差;若期货价格低于持有成本,套利者则会卖出现货并买入期货合约,促使期货价格回升、现货价格下跌,实现期现价差回归合理区间。2026年以来,国内大宗商品市场套利活动活跃,有效维持了期现价格的联动平衡。
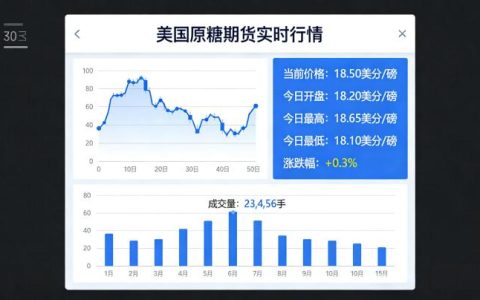
价格发现机制是期现联动的重要支撑。期货市场通过集中交易,汇聚了众多市场参与者的信息,包括供需数据、宏观政策、行业动态等,形成的远期价格具有公开透明、预期性强的特点,能够为现货市场提供定价参考。例如,2026年美国原糖期货价格提前反映了巴西糖醇分流、印度出口限制等因素的影响,为全球原糖现货贸易提供了定价“锚点”;国内玻璃期货价格则提前反映了产线冷修、需求复苏等预期,引导现货市场参与者调整经营策略。
供需传导机制是期现联动的基础保障。期货价格的变化会通过预期传导影响现货市场供需,反之,现货市场供需的变化也会直接推动期货价格调整。例如,2026年玻璃期货市场预期部分产线冷修导致供应收缩,期货价格上涨,现货市场贸易商随之提高报价,下游企业提前囤货,推动现货价格上涨;而沪铜现货市场需求疲软、库存高企,也直接传导至期货市场,导致期货价格承压下行。
加粗小标题:2026年期现价格偏离的常见成因及影响
尽管期现价格存在紧密联动,但2026年市场中也多次出现期现偏离现象,其成因主要包括市场预期差异、成本因素、季节性波动及交割规则影响等。
市场预期差异是最主要的成因。期货价格反映的是市场对未来供需的预期,而现货价格反映的是当前供需情况,若市场对未来预期与当前基本面出现背离,就会导致期现偏离。例如,2026年2月鸡蛋期货价格低于现货价格,核心原因是市场预期春节后鸡蛋供应增加、需求进入淡季,期货价格提前反映这一预期,而当前现货市场仍处于春节备货尾声,需求相对旺盛,导致现货价格高于期货价格。
成本因素也会导致期现偏离。对于易腐商品或存储成本较高的商品,现货价格会包含仓储、运输等成本,而期货价格通常不考虑短期存储成本,导致二者出现价差。例如,农产品期货中,现货价格会包含采摘、仓储、运输等费用,而期货价格反映的是远期交割价格,若存储成本较高,就可能出现现货价格高于期货价格的情况。
季节性波动和交割规则也会影响期现价差。2026年玻璃期货市场,春节前下游企业停工放假,现货需求疲软,而期货市场预期春节后需求复苏,导致期货价格与现货价格出现偏离;鸡蛋期货采用“全月每日交割”制度,卖方有权选择交割时间,这种选择权价值会体现在期货价格中,也可能导致期现价格存在差异。
期现价格偏离会对市场产生多方面影响:对生产者而言,期现偏离可能导致生产决策失误,若期货价格低于现货价格且预期持续,生产者可能减少产量;对贸易商而言,期现偏离提供了套利机会,可通过跨市场操作获利;对投资者而言,期现偏离意味着市场存在风险,需密切关注基差变化,调整投资策略。
理解期现关系对2026年市场参与者的实操意义
对于2026年大宗商品市场参与者而言,正确理解期货价格与现货价格的关系,具有重要的实操意义,能够帮助其有效规避风险、提升收益。
对于企业而言,可利用期现联动关系开展套期保值,规避价格波动风险。例如,铜加工企业可根据现货采购需求,在期货市场买入合约,锁定采购成本;玻璃生产企业可根据现货销售计划,在期货市场卖出合约,锁定销售价格,避免价格波动对经营利润造成影响。2026年以来,越来越多的企业利用期现联动开展套期保值,有效降低了市场风险。
对于投资者而言,可通过分析期现价差及联动逻辑,判断市场趋势,制定合理的投资策略。当期现价差偏离合理区间时,可关注套利机会;当期现价格同步上涨或下跌时,可结合基本面分析趋势延续性,调整持仓结构。同时,投资者还可通过基差变化(基差=现货价格-期货价格)判断市场情绪,基差扩大通常意味着现货市场需求旺盛或供应紧张,基差缩小则可能意味着市场预期向好。
总之,2026年期货价格与现货价格的联动关系,是大宗商品市场运行的核心规律之一。市场参与者需深入理解二者的辩证关系,把握联动逻辑及影响因素,结合自身需求,合理运用期现联动规律,规避市场风险,实现自身利益最大化。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/5544/