证券与期货是国内资本市场两大核心组成部分,也是广大投资者最常接触的两类投资品种,2026 年随着国内资本市场全面注册制改革持续深化,期货市场品种体系不断完善,两大市场的定位更加清晰,功能发挥更加充分。但对于很多投资者而言,常常会混淆证券与期货的核心区别,甚至用股票交易的逻辑参与期货交易,最终导致不必要的亏损。全面厘清证券与期货在交易本质、规则体系、风险收益、参与逻辑等方面的核心差异,是投资者参与两大市场的核心前提,也是选择适配自身需求投资品种的关键基础。
证券与期货的交易本质与核心标的差异
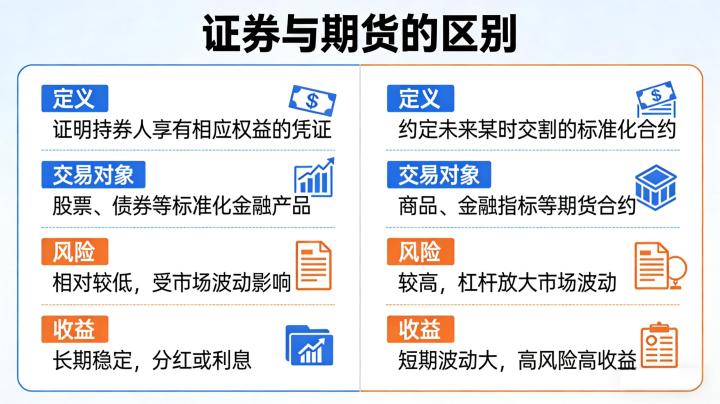
证券与期货最核心、最底层的区别,在于二者的交易本质完全不同,这也是所有差异的根源所在。证券交易的本质,是所有权或债权的转让,投资者买入证券,就获得了对应的底层资产所有权。以 A 股市场最主流的股票为例,投资者买入一家上市公司的股票,就成为了这家公司的股东,拥有对应的股权,享有分红、投票等股东权利,股票的价值与上市公司的经营业绩、净资产、盈利能力直接挂钩,具备长期持有的内在价值,优质上市公司的股票能够通过企业的持续成长,为投资者带来长期的价值增值。除了股票之外,证券市场的标的还包括债券、基金、资产支持证券等,债券对应的是债权债务关系,投资者买入债券,就成为了债权人,享有固定的利息收益与到期收回本金的权利,同样具备明确的内在价值与底层资产支撑。
期货交易的本质,是标准化远期合约的买卖,投资者交易的并非底层资产本身,而是一份约定在未来某一特定时间、以特定价格买卖某一特定数量和质量商品或金融资产的标准化合约。期货合约本身并不具备内在价值,其价格波动完全由底层标的的供需关系、市场预期决定,投资者买入或卖出期货合约,获得的是合约对应的未来交割的权利与义务,而非底层标的的所有权。2026 年国内期货市场的标的分为两大类,一是商品期货,包括农产品、有色金属、黑色系、能源化工等品种,底层标的是对应的实物大宗商品;二是金融期货,包括股指期货、国债期货,底层标的是股票指数、国债等金融资产。期货交易的核心,是通过对标的未来价格走势的预判,通过做多或做空赚取价差收益,或是通过期货合约对冲现货价格波动的风险,而非长期持有合约获得资产增值,这与证券交易的本质形成了根本性的区别。
交易规则与盈利逻辑的核心区别
交易规则的差异,是证券与期货最直观的区别,直接决定了投资者的交易行为与盈利模式,2026 年两大市场的交易规则体系已经非常成熟,核心差异集中在四个关键维度。一是交易制度的差异,证券市场的股票交易执行 T+1 交易制度,投资者当天买入的股票,当天无法卖出,必须等到下一个交易日才能平仓;而期货市场执行 T+0 交易制度,投资者当天开仓的合约,当天可以随时平仓,没有交易次数的限制,日内可以无限次开仓平仓,能够灵活捕捉日内价格波动的交易机会,同时也可以在行情走势与预期相反时,及时平仓止损,控制亏损幅度。
二是交易方向的差异,证券市场的股票交易以单向做多为主,投资者只有在股票价格上涨时才能获得收益,只有少数满足条件的投资者可以通过融券业务实现做空,且融券业务门槛较高、标的范围有限、成本较高,做空机制并不完善;而期货市场执行双向交易制度,投资者既可以先买入开仓(做多),在价格上涨后卖出平仓获利,也可以先卖出开仓(做空),在价格下跌后买入平仓获利,无论价格上涨还是下跌,只要预判准确,都有盈利的机会,盈利模式更加灵活,能够适应不同的市场行情。
三是资金使用规则的差异,证券市场的股票交易执行全额交易制度,投资者买入股票,需要支付与股票市值全额对应的资金,比如买入 10 万元市值的股票,就需要支付 10 万元的全额资金,只有开通融资融券业务的投资者,才能通过融资实现杠杆交易,且融资杠杆比例通常最高为 1 倍,门槛较高,有严格的资质要求;而期货市场执行保证金交易制度,投资者只需缴纳合约价值一定比例的保证金,即可参与全额合约的交易,自带杠杆属性,无需额外申请,常规品种的杠杆比例在 5-10 倍,资金使用效率大幅提升,能够以少量的资金撬动大额的合约交易,这也是期货交易最核心的特征之一。
四是持仓周期的规则差异,证券市场的股票没有到期日,只要上市公司不退市,投资者可以长期无限期持有,很多价值投资者会持有优质股票数年甚至数十年,通过企业的长期成长获得收益;而期货合约有明确的到期日,国内期货合约的存续周期通常为 1 年左右,主力合约的存续周期通常为几个月,合约到期后就会进行交割,持仓必须平仓或参与交割,无法长期持有,因此期货交易的持仓周期普遍较短,以日内交易、波段交易为主,不存在长期持有的价值投资模式,这也是二者盈利逻辑的核心区别。
风险收益特征与资金使用效率的差异
证券与期货的风险收益特征有着天壤之别,核心根源在于杠杆制度的差异,这也是投资者最需要重点关注的区别。证券市场的股票交易,没有内置杠杆,全额交易模式下,投资者的最大亏损就是本金全部亏损,即便股票价格持续下跌,只要上市公司不退市,投资者的持仓就依然存在,有等待价格反弹回本的机会,不会出现亏损超过本金的情况,风险相对可控。同时,优质上市公司的股票能够通过分红、送股、企业成长实现长期增值,收益的上限取决于企业的成长空间,具备长期复利效应,适合追求稳健收益、能够承受中低风险的长期投资者。即便是融资融券交易,1 倍的杠杆比例也不会大幅放大风险,且有严格的平仓线与风控机制,整体风险依然可控。
期货市场的杠杆属性,既放大了收益,也同步放大了风险,呈现出高风险、高收益的显著特征。以 10 倍杠杆为例,期货合约价格每波动 1%,投资者的账户盈亏就会波动 10%,如果价格走势与预期相反,短期的反向波动就会导致大幅亏损,当亏损超过账户保证金时,就会面临强行平仓的风险,本金可能在短时间内大幅亏损,极端行情下甚至会出现穿仓,即亏损超过账户本金,投资者需要额外承担超出的亏损责任,这是期货交易与证券交易最核心的风险区别。同时,期货合约的价格波动受供需、宏观、政策、天气、资金等多重因素影响,波动频率与幅度远高于股票,进一步加剧了交易风险。当然,高风险对应的是高收益,只要投资者预判准确,能够通过杠杆快速放大收益,短期内实现账户资金的大幅增长,适合具备专业交易能力、能够承受高风险的投资者。
资金使用效率方面,期货市场的保证金制度,使得投资者能够用少量资金撬动大额合约,资金使用效率远高于证券市场。举例来说,同样是 10 万元本金,证券市场全额交易,最多只能买入 10 万元市值的股票;而期货市场按照 10% 的保证金比例,投资者可以交易价值 100 万元的期货合约,资金的利用率提升了 10 倍,能够更好地满足专业投资者的交易与套保需求。但需要明确的是,资金使用效率的提升,同步伴随着风险的放大,并非杠杆越高越好,需要投资者根据自身的风险承受能力,合理控制仓位与杠杆比例。
市场参与主体与持仓周期的核心差异
2026 年证券与期货市场的参与主体结构,有着显著的差异,直接决定了两大市场的运行逻辑与定价体系。证券市场的参与主体非常广泛,涵盖了普通个人投资者、公募基金、私募基金、社保基金、保险资金、企业年金、券商资管、外资机构等,其中以长期价值投资、资产配置为核心目标的机构投资者,占据了市场的主导地位,尤其是全面注册制改革落地后,A 股市场的机构化程度持续提升,定价体系更加成熟,市场运行更加平稳。个人投资者在证券市场的占比依然较高,多数以中长期投资为主,持仓周期从数月到数年不等,核心投资逻辑是赚取上市公司业绩成长带来的价值增值,以及股票价格上涨带来的价差收益。
期货市场的参与主体,以产业客户与专业机构投资者为核心,个人投资者以专业投机者为主,市场结构更加专业化。期货市场的核心功能是价格发现与风险管理,产业客户是市场的基石,包括大宗商品的生产企业、贸易企业、加工企业、消费企业等,这类企业参与期货交易的核心目的,是通过套期保值对冲现货价格波动的风险,锁定生产经营利润,而非投机盈利,持仓周期通常与企业的生产经营周期匹配,从数月到一年不等。专业机构投资者包括私募基金、券商资管、期货公司资管等,主要通过套利、高频交易、趋势交易等策略参与市场,是市场流动性的主要提供者。普通个人投资者在期货市场的占比相对较低,且多数以中短线交易、日内交易为主,持仓周期普遍较短,核心是赚取价格波动的价差收益,这与证券市场的个人投资者持仓结构形成了明显的区别。
开户门槛与交易成本的核心区别
开户门槛方面,证券与期货市场有着明显的差异。证券市场的股票账户开户,没有资金门槛,只要年满 18 周岁、符合开户条件的个人投资者,均可免费开通股票账户,开户流程便捷,线上即可完成,开通后即可参与 A 股市场的股票交易,只有创业板、科创板、北交所等板块,有 2 年交易经验与相应的资金门槛要求,主板交易没有任何资金门槛。
期货市场的开户,分为普通商品期货与特殊品种两个层级,普通商品期货开户没有资金门槛,年满 18 周岁即可免费开通,线上完成开户流程后,即可参与豆粕、玉米、螺纹钢、甲醇等绝大多数普通商品期货的交易;而股指期货、国债期货、原油期货、铁矿石期货等特殊品种,有明确的资金门槛,需要投资者账户可用资金连续 5 个交易日不低于 50 万元,同时具备相应的交易经验、通过知识测试,才能开通交易权限,门槛相对较高。
交易成本方面,证券与期货市场的差异同样显著。证券市场的股票交易成本,主要包括券商佣金与印花税,其中印花税是国家统一征收,仅在股票卖出时收取,收取标准为成交金额的 0.1%,是股票交易最核心的成本;券商佣金由证券公司自主决定,常规标准为成交金额的万分之 1 到万分之 3,买卖双向收取,此外还有少量的过户费、规费。举例来说,投资者买入 10 万元市值的股票,再全额卖出,合计需要缴纳 100 元的印花税,加上 60 元左右的券商佣金,总交易成本约 160 元。
期货市场的交易成本,只有交易手续费,没有印花税、过户费等其他费用,手续费分为交易所手续费与期货公司佣金两部分,买卖双向收取,绝大多数品种的手续费都是按手数固定收取,少数品种按成交金额比例收取,整体交易成本远低于股票交易。以豆粕期货为例,一手完整的开平仓交易,手续费仅 3-6 元,即便交易 10 手,总手续费也仅 30-60 元,远低于同等市值股票交易的成本。需要注意的是,期货市场部分品种会对平今仓手续费进行上调,投资者需要关注交易所的手续费调整通知,合理规划交易频率,控制交易成本。
整体来看,证券与期货市场没有绝对的优劣之分,只是定位不同、规则不同、风险收益特征不同,适配的投资者群体也不同。2026 年国内资本市场持续发展,两大市场的功能不断完善,对于投资者而言,只有全面厘清二者的核心区别,根据自身的风险承受能力、专业水平、投资目标,选择适配的市场与品种,制定合理的投资策略,才能在资本市场中实现稳健的投资收益,同时有效规避各类投资风险。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/6767/