2026年,国内金融期货市场持续完善,国债期货作为利率风险管理的核心工具,其交易活跃度稳步提升,成为稳健型投资者、机构投资者资产配置的重要选择。国债期货定价原理是理解国债期货交易逻辑、研判价格走势、制定投资策略的核心基础,其本质是基于现货国债价格、市场利率、持有成本等因素,对期货合约价值进行科学测算的过程。相较于往年,2026年受美联储降息、国内货币政策宽松、利率市场化深化等因素影响,国债期货定价环境发生一定变化,精准掌握其定价原理,对投资者规避风险、实现资产保值增值具有重要意义。
国债期货是以国债为标的的金融期货合约,其价格波动与市场利率呈负相关关系,利率变动是影响国债期货价格的核心因素,而定价原理正是围绕利率与国债价值的关联,结合期货交易的持有成本、交割规则等要素,构建科学的定价模型。2026年,国内国债期货涵盖2年期、5年期、10年期、30年期四大品种,不同品种的定价逻辑一致,但因剩余期限、票面利率不同,定价细节存在差异。对于投资者而言,无论参与何种期限的国债期货交易,掌握核心定价原理,才能理性判断期货价格的合理区间,避开价格偏离带来的投资风险。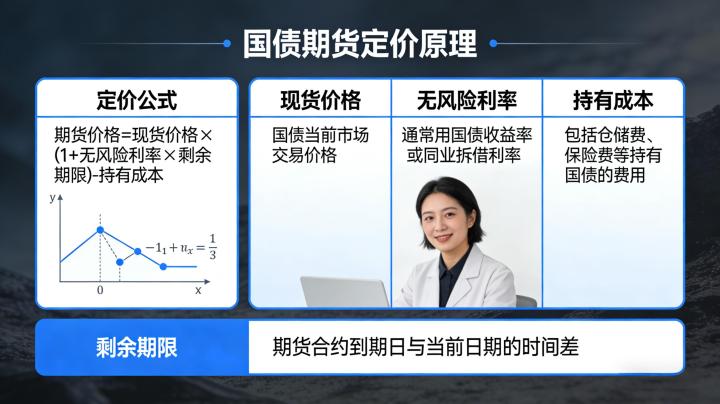
国债期货定价的核心基础的核心要素
国债期货定价并非单一因素作用的结果,而是基于现货市场基础、资金成本、市场预期等多要素的综合测算,其中三大核心要素是定价的基础,也是2026年投资者需重点关注的内容。
核心要素一:现货国债价格与收益率。现货国债价格是国债期货定价的核心锚点,期货价格本质是现货价格的远期反映,二者存在密切的联动关系。2026年,国内现货国债市场流动性充裕,不同期限国债的收益率曲线呈现“短低长略高”的态势,现货价格受货币政策、经济复苏节奏影响,波动相对平缓。国债期货定价时,需以对应期限的现货国债价格为基础,结合票面利率、剩余期限,测算现货国债的理论价值,再结合期货合约的交割规则,推导期货合约的合理价格。同时,现货国债收益率的变动,会直接影响期货价格的定价区间,收益率上行时,现货国债价格下跌,期货价格随之回调;收益率下行时,现货国债价格上涨,期货价格同步上行。
核心要素二:持有成本。持有成本是国债期货定价的重要组成部分,指投资者从买入现货国债到期货合约交割期间,所产生的资金占用成本与持有收益的差额。资金占用成本主要是投资者买入现货国债所需资金的利息成本,通常以市场无风险利率(如Shibor、国债回购利率)计算;持有收益主要是现货国债的票面利息收益。2026年,国内市场利率整体宽松,资金占用成本处于相对低位,持有成本对国债期货定价的影响较为温和。计算公式为:持有成本=资金占用成本-持有收益,当持有成本为正时,期货价格应高于现货价格(正向市场);当持有成本为负时,期货价格应低于现货价格(反向市场),这一规律是2026年国债期货定价的核心逻辑之一。
核心要素三:交割规则与基差。国债期货的交割规则(如可交割券种、交割方式)直接影响定价结果,2026年国内国债期货采用实物交割方式,允许投资者选择符合条件的现货国债进行交割,不同可交割券种的票面利率、剩余期限存在差异,会形成不同的交割成本,进而影响期货定价。基差是现货价格与期货价格的差额(基差=现货价格-期货价格),是反映期货价格与现货价格偏离程度的核心指标,也是定价调整的重要依据。2026年,国债期货基差通常维持在合理区间,当基差过大或过小时,会出现套利机会,套利资金的介入会逐步修正价格偏离,使期货价格回归合理定价区间。
2026年国债期货定价的核心原理与计算模型
2026年国债期货定价的核心原理是“持有成本定价模型”,该模型是目前国债期货定价的主流方法,其核心逻辑是:期货价格=现货价格+持有成本-持有收益,结合可交割券种的调整,最终确定期货合约的合理价格。具体来看,定价过程分为三个步骤,投资者可通过简单测算,掌握定价核心逻辑。
第一步,测算现货国债的理论价值。现货国债的理论价值是未来现金流的现值之和,即把国债未来各期的票面利息和本金,按市场折现率(对应期限的国债收益率)折算为当前价值。计算公式为:现货国债理论价值=Σ(票面利息÷(1+折现率)^n)+(本金÷(1+折现率)^n),其中n为剩余付息期数。2026年,投资者可通过中国债券信息网获取现货国债的票面利率、剩余期限、收益率等数据,代入公式即可测算现货理论价值,这是期货定价的基础。
第二步,计算持有成本与持有收益。持有成本按期货合约剩余交割期限计算,以市场无风险利率为基准,计算公式为:持有成本=现货国债价格×无风险利率×(交割剩余期限÷365)。持有收益为现货国债在交割剩余期限内的票面利息收益,计算公式为:持有收益=票面金额×票面利率×(交割剩余期限÷365)。2026年,市场无风险利率波动较小,投资者可选用1年期Shibor作为测算基准,简化计算过程。
第三步,调整交割因素,确定期货合理价格。由于国债期货允许多种现货国债交割,不同可交割券种的“转换因子”不同(转换因子是将不同票面利率、剩余期限的国债折算为标准券的系数),需根据转换因子调整定价结果。最终期货合理价格=(现货国债理论价值+持有成本-持有收益)×转换因子。2026年,不同期限国债期货的转换因子可通过中国金融期货交易所官网查询,投资者只需代入对应数据,即可完成定价测算。
2026年国债期货定价原理的实际应用与注意事项
掌握国债期货定价原理,不仅能帮助投资者研判期货价格的合理性,还能指导实际交易,规避价格偏离带来的风险,2026年投资者在应用过程中,需重点关注三个方面。
一是利用定价原理判断价格偏离,捕捉套利机会。当期货价格高于定价测算的合理区间时,说明期货价格高估,投资者可采取“卖期货、买现货”的套利策略,待价格回归合理区间后平仓获利;当期货价格低于合理区间时,说明期货价格低估,可采取“买期货、卖现货”的套利策略。2026年,国内国债期货市场套利机制完善,价格偏离通常不会持续太久,投资者可结合基差数据,精准把握套利时机。
二是结合宏观因素,调整定价测算参数。2026年,美联储降息、国内货币政策宽松、经济复苏节奏等宏观因素,会影响市场利率与现货国债价格,进而影响定价结果。投资者在测算定价时,需及时调整折现率(无风险利率)、现货价格等参数,结合宏观经济走势,预判利率变动方向,优化定价测算,避免因参数滞后导致定价偏差。
三是区分不同期限品种的定价差异,精准适配投资策略。2026年,2年期、5年期国债期货波动较小,定价相对稳定,适合稳健型投资者;10年期、30年期国债期货受长期利率影响较大,定价波动相对明显,适合有一定交易经验的投资者。投资者需根据自身风险承受能力,结合不同品种的定价特征,选择适配的交易标的,避免盲目参与。
总之,2026年国债期货定价原理是投资者参与国债期货交易的核心基础,其本质是围绕现货价格、持有成本、交割规则的综合测算。投资者只要掌握核心要素与计算方法,结合宏观经济走势,合理应用定价原理,就能理性研判价格走势,规避投资风险,实现资产的稳健配置。同时,需注意市场利率波动、交割规则调整等因素对定价的影响,动态优化测算参数,提升定价的精准度。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/6557/