进入2026年1月,国内钢材期货市场呈现“区间震荡、结构分化”的显著特征,螺纹钢、热卷等核心品种在供需弱平衡、政策引导及原料成本重构的多重影响下,价格围绕中枢小幅波动。本文结合最新市场数据、驱动逻辑及机构预判,为投资者解析近期钢材期货走势核心要点,助力把握市场机遇、规避潜在风险。
一、近期钢材期货核心品种行情走势
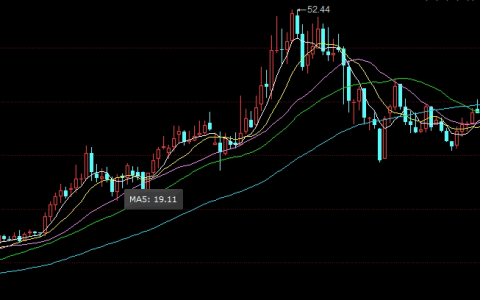
截至2026年1月23日,上海期货交易所螺纹钢主连(RBZL2)合约呈现震荡回升态势,当日收盘价报3142元/吨,较1月20日低点3110元/吨回升32元/吨,涨幅1.03%;持仓量维持在174.18万手,成交量65.78万手,量能较前期高位有所收缩,市场观望情绪浓厚。
从月度走势来看,1月以来螺纹钢主连合约价格区间在3104-3194元/吨波动,月初受原料端铁矿石价格反弹带动,价格一度冲高至3194元/吨,但随后受终端需求偏弱、库存累积影响,价格回落至3110元/吨附近企稳。热卷期货走势与螺纹钢基本同步,价格维持在3100-3800元/吨的预期区间内,暂无明确趋势性行情。
细分板块表现分化:双焦期货受供应宽松影响持续弱势运行,炼焦煤期货价格在900-1400元/吨区间震荡,焦炭期货围绕1300-1900元/吨波动,焦化企业利润承压;铁矿石期货因供需宽松及港口库存高位,价格出现回调,进口矿价格震荡走弱,国产矿价格涨跌互现。

二、钢材期货价格波动核心驱动因素
(一)供需基本面:弱平衡格局主导市场
需求端呈现“总量微降、结构分化”特征。根据冶金工业规划研究院预测,2026年我国钢材需求量预计为8亿吨,同比微降1.0%。其中,汽车、造船、家电等高端制造业需求稳步增长,同比增速分别达4.4%、6.7%、3.8%,成为需求支撑主力;而建筑、集装箱等行业需求持续下滑,建筑行业需求同比下降4.1%,集装箱行业降幅达23.8%,拖累整体需求韧性。1月正值传统需求淡季,终端施工进度放缓,钢厂冬储补库节奏温和,下游拿货意愿不强,进一步制约价格上行空间。
供给端受政策严控影响增速回落。《钢铁行业稳增长工作方案(2025-2026年)》明确要求产能产量精准调控,严禁新增产能,预计2026年粗钢产量小幅回落。同时,环保、低碳成本及行业“反内卷”政策,有效抑制了供给无序释放,供需弱平衡格局逐步形成,为钢价提供底部支撑。
(二)原料成本:铁矿石让利,焦煤相对坚挺
原料端成本重构成为影响钢厂利润及钢价的关键因素。铁矿石方面,2026年全球供需格局趋于宽松,西芒杜项目投产及主流矿山扩产带动供应增加,预计年度均衡价格降至90美元/吨左右,较2025年下跌约12%,持续向钢铁行业让利,降低吨钢成本。焦煤市场受国内安全限产及“反内卷”政策影响,供应弹性不足,价格相对坚挺,煤价下行空间有限,焦钢博弈持续进行。综合来看,原料成本对钢价的刚性支撑减弱,但成本下行有望修复钢厂盈利水平,间接影响钢材期货市场情绪。
(三)政策导向:出口新政与行业调控双重发力
2026年1月1日起,我国对部分钢铁产品实施出口许可证管理,核心目的在于引导出口结构向高附加值产品集中,减少普通钢材出口资源,对国内普材价格形成一定支撑。同时,行业“全方位差别化管控政策”持续推进,低效产能面临退出风险,有助于规范市场秩序,避免恶性价格战,稳定钢材期货市场预期。
三、近期钢材期货投资策略与风险提示
(一)投资策略建议
结合当前市场格局,机构普遍认为钢材期货将维持区间震荡,建议投资者采取“区间交易、波段操作”思路。螺纹钢期货可关注3100-3600元/吨区间,热卷期货聚焦3100-3800元/吨区间,在区间下沿布局多单,上沿逢高做空,严格控制仓位。
产业客户可利用期货工具对冲风险:钢厂可通过卖出期货合约锁定销售价格,规避价格下跌风险;贸易商可结合冬储节奏,运用套期保值策略平衡库存成本波动。对于普通投资者,建议重点关注结构性机会,围绕高端制造业需求增长主线,布局相关钢材品种的阶段性行情。
(二)核心风险提示
1. 需求不及预期风险:若春节后基建、房地产复工进度滞后,终端需求复苏乏力,可能导致钢材库存积压,拖累期货价格下行。
2. 政策变动风险:出口许可证管理细则调整、环保政策加码等,可能改变市场供需格局,引发价格异动。
3. 原料价格波动风险:铁矿石、焦煤价格超预期波动,将直接影响钢厂成本及生产决策,传导至钢材期货市场。
4. 杠杆风险:期货交易杠杆效应显著,对市场走势判断失误可能导致损失放大,投资者需严格设置止损止盈点。
四、后市展望
短期来看,1月剩余时间钢材期货仍将维持震荡磨底态势,冬储补库节奏及原料价格波动成为核心影响因素。中长期而言,随着供需弱平衡格局巩固、行业利润修复及政策引导优化,钢材期货价格中枢有望小幅上移,但难以形成趋势性大涨行情,结构性分化将持续演绎。后续需重点关注春节后春旺补库节奏、出口政策落地效果及高端制造业需求释放情况,这些因素将决定钢材期货市场的后续走向。
主题测试文章,只做测试使用。发布者:admin,转转请注明出处:https://www.boyangwujin.com/4428/